Il giustificato motivo nel reato di trattenimento indebito sul territorio nazionale

Persone in viaggio

La sussistenza del giustificato motivo in ordine alla condotta di trattenimento indebito sul territorio nazionale (art. 14 comma 5 ter d.lgs 286/1998)

Con la sentenza del 31 maggio 2018, il Giudice di Pace di Verona ha riconosciuto la sussistenza del giustificato motivo in ordine alla condotta di trattenimento indebito sul territorio nazionale tenuta da un cittadino extracomunitario, difeso dagli avv. Paolo Tacchi Venturi e Giorgio Passarin dello Studio Legale Tacchi Venturi.

Lo stesso era infatti imputato del reato p. e p. ex art. 14 comma 5-ter d.lgs 286/1998 per non essersi allontanato dal territorio nazionale a seguito dell’avvenuta notifica di provvedimento di allontanamento del Questore di Siracusa.

L’accertamento del reato è stato effettuato successivamente a Verona, a distanza di soli 15 giorni dalla notifica.

Il Giudice di Pace ha pertanto ritenuto che il breve lasso di tempo intercorso tra la notifica del verbale e l’accertamento del reato, unitamente all’incensuratezza ed all’assenza di redditi provenienti da attività illecita, fossero elementi da valorizzarsi per ritenere sussistente il dubbio circa il c.d. giustificato motivo per l’omesso allontanamento, “costituito dalla impossibilità di reperire in pochi giorni i mezzi necessari per eseguire l’ordine”.

Ne conseguiva sentenza di assoluzione ai sensi dell’art. 530 comma 2 c.p.p., ritenendosi non adeguatamente raggiunta la prova che il fatto sussiste.
In materia di sospensione feriale dei termini la novella del 2015 è retroattiva

Agenda legale dello Studio Tributario Tacchi Venturi

L’art. 9, lett. l) del D.lgs. 156/2015, che ha esteso la sospensione feriale dei termini anche all’accertamento con adesione, è retroattivo

La C.T.R. Lazio, con la sentenza n. 3835 del 7 giugno 2018 fornisce un utile chiarimento circa un argomento che, almeno in apparenza poteva sembrare “scontato” in seguito alla novella del 2015.

Il punto di partenza è chiaramente l’art. 1, c.1, della Legge n. 742 del 1969 secondo il quale “il decorso dei termini processuali relativi alle giurisdizioni ordinarie ed a quelle amministrative è sospeso di diritto dal 1 al 31 agosto di ciascun anno, e riprende a decorrere dalla fine del periodo di sospensione. Ove il decorso abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo”.

Leggi tutto “In materia di sospensione feriale dei termini la novella del 2015 è retroattiva”

Protezione umanitaria: alla famiglia deve essere riconosciuta ampia protezione

Nigeria – L’unità familiare, in un’ottica costituzionalmente orientata di protezione dei figli, giustifica la protezione umanitaria per la richiedente

Il giudice del Tribunale di Venezia riconosce la protezione umanitaria ad una cittadina nigeriana, riaffermando i principi costituzionali, in base ai quali alla famiglia deve essere riconosciuta la più ampia protezione ed assistenza possibile, in particolare nel momento della sua formazione ed in vista della responsabilità che entrambi i genitori hanno per il mantenimento e l’educazione dei figli minori (ordinanza 29 maggio 2018 – RG. 6123/2017)

“A prescindere dalla verosimiglianza della vicenda narrata dalla richiedente, va tenuto conto del fatto che la stessa vive in Italia dal 2015 con il marito – anch’egli richiedente asilo ed ospite della stressa struttura d’accoglienza – e che il 5.03.2016 ha avuto una bambina, come da documentazione dimessa in atti. Tale circostanza giustifica il riconoscimento della protezione umanitaria, e ciò al fine di garantire l’unità familiare, in un’ottica costituzionalmente orientata di protezione dei figli, i quali hanno il diritto di essere educati all’interno del nucleo familiare per conseguire un idoneo sviluppo della loro personalità.”

Leggi tutto “Protezione umanitaria: alla famiglia deve essere riconosciuta ampia protezione”

Il modello 770 non basta a provare l’omesso versamento di ritenute certificate

Lettura critica della sentenza n. 24782/2018 con la quale la Corte di Cassazione, a Sezioni Unite, ha stabilito che, ai fini della sussistenza del reato di omesso versamento di ritenute certificate, di cui all’art. 10 bis D.lgs. 74/2000, è necessaria la prova del rilascio delle certificazioni da parte del sostituto d’imposta

La stampa specializzata ha dato ampio risalto alla sentenza in commento sottolineando come le Sezioni Unite abbiano sposato l’orientamento, maggiormente favorevole agli imputati, che richiede la prova del rilascio della certificazione al sostituito per fondare la responsabilità penale del sostituto d’imposta in caso di omesso versamento di ritenute certificate (art. 10 bis D.lgs. 74/2000).

Spesso l’Amministrazione finanziaria comunica la notizia di reato in base al solo modello 770 senza verificare se effettivamente il datore di lavoro abbia rilasciato al lavoratore la relativa certificazione. Questo tipo di controlli rientra nel novero dei c.d. controlli automatizzati nel senso che il “sistema” evidenza l’omesso versamento delle ritenute certificate rispetto a quanto dichiarato nel modello 770 e l’Agenzia emette non un vero e proprio avviso di accertamento ma una comunicazione di irregolarità.

Nel tempo si erano formati due orientamenti di legittimità: secondo il primo era sufficiente il dato emergente dal modello 770 per fondare la penale responsabilità del datore di lavoro, mentre per il secondo tale dato è insufficiente se non corroborato dalla prova dell’avvenuto rilascio delle certificazioni.

Leggi tutto “Il modello 770 non basta a provare l’omesso versamento di ritenute certificate”

Il riconoscimento di debito ha trovato finalmente la sua tassazione?

Una recente sentenza della Suprema Corte stabilisce per il riconoscimento di debito l’imposta di registro in misura fissa

Come riportato dal “Sole24Ore”, edizione del 21 giugno, la Corte di Cassazione è tornata ad occuparsi della corretta applicazione dell’imposta di registro per gli atti di riconoscimento di debito (sentenza 481 dell’11 gennaio 2018).

La notizia positiva per i contribuenti è che, secondo i Giudici di Piazza Cavour, a tale tipo di atti si applica l’imposta in misura fissa.

Spesso infatti gli Uffici ritengono che la ricognizione di debito ricada nella disciplina dell’art. 9 della Tariffa allegata al D.P.R. 131/1986, che tassa al 3% gli “atti diversi da quelli altrove indicati aventi per oggetto prestazioni a contenuto patrimoniale”.

Leggi tutto “Il riconoscimento di debito ha trovato finalmente la sua tassazione?”

La Cassazione non esclude lo stalking tra vicini di casa

Stalking configurabile anche nei rapporti di vicinato?

Con la pronuncia in commento la Suprema Corte interviene sul confine di rilevanza penale di condotte c.d. “disturbanti” che, ove poste in essere con determinate caratteristiche possono sconfinare dalla mera ipotesi civilistica di atti emulativi, assumendo la qualifica di veri e propri atti persecutori idonei ad integrare la fattispecie di reato di cui all’art. 612 bis c.p., facendo particolare riferimento alla distinzione tra mero “movente” ed effettivo elemento soggettivo doloso.

La Suprema Corte ha infatti ritenuto di accogliere il ricorso proposto dal Procuratore Generale presso la Corte d’Appello di Bologna, per l’effetto rinviando ad altra sezione della Corte d’appello per un nuovo esame.

Leggi tutto “La Cassazione non esclude lo stalking tra vicini di casa”

Intervento al Master dell’Università di Bologna sulla sicurezza alimentare

Responsabilità degli enti ex d.lgs 231/2001 e reati agroalimentari: protocolli di sicurezza e modelli organizzativi

L’intervento dell’Avv. Giorgio Passarin dello Studio Legale Tacchi Venturi al Master LFS (Giurista e Consulente della Sicurezza Alimentare) coordinato dal prof. Filippo Briguglio dell’Università degli Studi di Bologna tratterà il tema “Responsabilità degli enti ex d.lgs 231/2001 e reati agroalimentari: protocolli di sicurezza e modelli organizzativi”.

Nel dettaglio, verranno analizzate le problematiche che dottrina e giurisprudenza hanno sottolineato con riferimento alla c.d. prova dell’elusione fraudolenta del modello organizzativo come elemento esimente che permette all’ente di andare esente da responsabilità ex d.lgs 231/2001, il ruolo svolto dall’organismo di vigilanza e dal sistema disciplinare come elementi costitutivi del c.d. Modello di Organizzazione e Gestione nonché la struttura della parte generale del modello organizzativo, con particolare attenzione al ruolo svolto dal c.d. codice etico.
Nella seconda parte della lezione verranno trattati i protocolli operativi specificamente rivolti alla gestione del rischio in ambito agroalimentare, con particolare riferimento ai reati presupposto previsti nel codice penale, nonché ad alcuni “case studies” presi da parti generali e speciali di modelli organizzativi esistenti, come esempi di “best practices” di organizzazione e gestione del rischio circa la commissione di reati in ambito agroalimentare.

Quando opera la presunzione ex art. 32 sui conti correnti intestati a terzi?

La Corte di Cassazione in materia di onere della prova e conti correnti “formalmente” intestati a terzi, con un’attenzione particolare al merito della causa.

La presunzione legale ex art. 32 D.P.R. 600/1973 può operare anche nei confronti di conti correnti intestati a parenti dell’amministratore della Srl.

Il principio di diritto espresso dalla Suprema Corte con la sentenza n. 15875 del 15 giugno 2018 non fa altro che ribadire un orientamento costante: nelle società di capitali a ristretta base azionaria, la presunzione ex art. 32 opera anche per i conti correnti intestati formalmente a terzi (il padre dell’amministratore nel caso di specie) laddove l’Ufficio dimostri, anche tramite presunzioni semplici, la natura fittizia dell’intestazione.

Leggi tutto “Quando opera la presunzione ex art. 32 sui conti correnti intestati a terzi?”

Il valore dei terreni vicini non basta a rideterminare l’imposta di registro

I terreni ubicati nella stessa zona non sono necessariamente similari ai fini dell’imposta di registro ai sensi dell’art. 52 D.P.R. 131/1986

Con una concisa, ma ben motivata, ordinanza (n. 15494 del 17/05/2018) la Corte di Cassazione rigetta il ricorso della A.F. che era già risultata soccombente nei due gradi di merito. La materia del contendere era la rettifica, col metodo comparativo, del valore di un terreno ai fini dell’imposta di registro.

L’Ufficio aveva rettificato il valore del terreno portando all’attenzione dei giudici due compravendite aventi come oggetto terreni ritenuti similari in quanto compresi nello stesso foglio catastale del terreno “accertato”.

La Suprema Corte si è espressa su tale aspetto, ritenendo non sufficiente la mera vicinanza per fondare la rettifica ex art. 52 D.P.R. 131/1986. I terreni assunti dall’Ufficio come raffronto, infatti, erano siti in una zona urbanizzata ed erano oggetto di una convenzione di urbanizzazione.

Leggi tutto “Il valore dei terreni vicini non basta a rideterminare l’imposta di registro”

La violenza tra gruppi armati in Pakistan dà diritto alla protezione sussidiaria

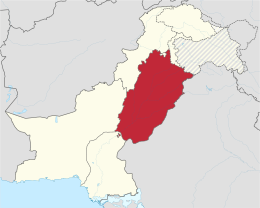
La situazione odierna del Punjab giustifica il riconoscimento della Protezione sussidiaria a favore del ricorrente

Con un’ordinanza del 4 settembre 2017, il Tribunale di Venezia, in base alla documentata situazione di rischio persistente in Pakistan, riconosce al ricorrente il diritto alla protezione sussidiaria.

Diversamente da quanto stabilito dalla Commissione Territoriale, il giudice ritiene che sia “possibile ravvisare nella specifica regione di provenienza la presenza di un conflitto armato interno da cui può conseguire violenza indiscriminata, intendendosi per tale uno scontro tra forze governative ed un gruppo armato o tra più gruppi armati (cfr. Corte giustizia Unione europea, 30-01-2014, n. 285/12), valendo anche in questo caso le ragioni enunciate in Trib. Venezia 10.1.2017, dove sulla base del rapporto EASO 2015 è stato ritenuto che il Punjab, sebbene meno colpito rispetto ad altre zone del Pakistan (Fata e Khiber), sia connotato da una situazione di conflitto tra gruppi armati e polizia e tra gruppi settari brutali”.

Leggi tutto “La violenza tra gruppi armati in Pakistan dà diritto alla protezione sussidiaria”